INSS da obra para pessoa física
Pagou o INSS da obra no seu CPF? A Justiça Federal entende que parte da cobrança é ilegal e pode ser restituída
Salário-educação, INCRA, Sistema S e GILRAT vêm somados na guia da obra, mas a lei só cobra essas contribuições de empresas. É o que tem decidido a Justiça Federal da 4ª Região (SC, PR e RS).
O que vem somado na guia da obra
Quando a pessoa física termina uma casa ou uma ampliação e vai buscar a certidão da obra, a Receita calcula o INSS sobre a mão de obra usada e emite a guia de pagamento (DARF). Nessa mesma guia entram parcelas que não são INSS.
Guia do INSS da obra, pessoa física
Contribuição previdenciária sobre a mão de obraÉ o INSS da obra. A lei manda o dono da obra pagar, e essa parte é devida.
Salário-educaçãoContribuição para a educação básica, que a lei cobra das empresas.
INCRAContribuição para a reforma agrária, calculada sobre a folha de salários.
Sistema S (SENAI, SESI e SEBRAE)Contribuições que financiam essas entidades da indústria e das pequenas empresas.
GILRATContribuição ligada ao risco de acidente do trabalho, cobrada das empresas. A Justiça Federal também tem afastado essa cobrança da pessoa física.
Pelas alíquotas da Receita, as parcelas marcadas com ✕ somam cerca de 24% da guia, quase um quarto.
✕ parcelas que a Justiça Federal tem afastado para a pessoa física dona da obra. No GILRAT ainda há julgados que mantêm a cobrança.
Por que essas parcelas não cabem à pessoa física
A lei que organiza o custeio do INSS (Lei 8.212/1991) diz que, para os efeitos dela, o dono de obra pessoa física conta como empresa. É isso que permite cobrar dele o INSS da obra.
O salário-educação, o INCRA e o Sistema S têm leis próprias, e cada uma escolhe quem paga. A Justiça Federal entende que todas escolhem empresas, e que a regra da lei do INSS não se estende a elas. Quem constrói a própria casa não exerce atividade empresarial.
A Receita trata o dono de obra como empresa por uma norma interna dela. Só a lei pode definir quem paga tributo, e por isso essa norma não basta para cobrar as parcelas de empresa.
O GILRAT está na própria lei do INSS, mas as duas turmas de direito tributário do TRF4 já decidiram que o dono de obra pessoa física também não se equipara à empresa para pagá-lo. Há julgados em sentido contrário, e por isso essa é a parte mais discutida.
A discussão costuma servir para quem
- construiu ou ampliou casa ou outro imóvel no próprio CPF, com a obra cadastrada na Receita (o CNO, Cadastro Nacional de Obras);
- pagou a guia do INSS da obra no próprio CPF;
- fez esse pagamento nos últimos cinco anos.
Pede análise mais cuidadosa
- quem tem CNPJ ou é sócio de construtora, incorporadora ou empresa do ramo, porque há decisões que mantêm a cobrança nesses casos;
- quem constrói para vender com frequência;
- quem pagou há mais de cinco anos, porque o prazo pode ter passado.
O que a Justiça Federal tem decidido
As duas turmas de direito tributário do Tribunal Regional Federal da 4ª Região (TRF4), que julga os casos de Santa Catarina, Paraná e Rio Grande do Sul, têm afastado essas cobranças da pessoa física dona de obra. Dois exemplos de processos de Santa Catarina:
"Pessoa física proprietária de obra de construção civil não se equipara à empresa para fins de recolhimento das contribuições a terceiros (Salário-Educação, INCRA, SENAI, SESI, SEBRAE) e para custeio dos acidentes de trabalho (GILRAT), na condição de contribuinte."TRF4, 1ª Turma, Apelação/Remessa Necessária 5010184-45.2024.4.04.7208/SC, abril de 2026
"Pessoa física, na condição de proprietário ou dono de obra de construção civil, não é sujeito passivo das contribuições ao Salário-Educação, SENAI, SESI, SEBRAE, INCRA e GILRAT/SAT, sendo indevida a cobrança dessas exações."TRF4, 2ª Turma, Apelação/Remessa Necessária 5021284-21.2024.4.04.7200/SC, novembro de 2025
O Superior Tribunal de Justiça fixou que o salário-educação é cobrado de empresas (Tema 362), em um caso que não tratava de dono de obra. A posição firme sobre o dono de obra hoje é a da Justiça Federal da 4ª Região. No GILRAT há decisões nos dois sentidos, e a própria 2ª Turma do TRF4 já manteve essa cobrança (embargos de declaração na Apelação 5004723-89.2024.4.04.7209, fevereiro de 2026).
Fale com um advogadoComo é o processo
Conferência da guia
A guia e o demonstrativo da Receita mostram quanto foi cada parcela e quando foi pago.
Prazo de cinco anos
Só entram os pagamentos feitos nos cinco anos anteriores à ação.
Juizado Especial Federal
Para valores até 60 salários mínimos, a ação corre no Juizado Especial Federal, em processo eletrônico. O pedido é só a devolução das parcelas indevidas.
Devolução corrigida
Se a decisão for favorável, a União devolve o valor corrigido pela taxa Selic, a mesma que a Receita usa para cobrar, em regra por requisição de pequeno valor (RPV).
Documentos que ajudam na análise
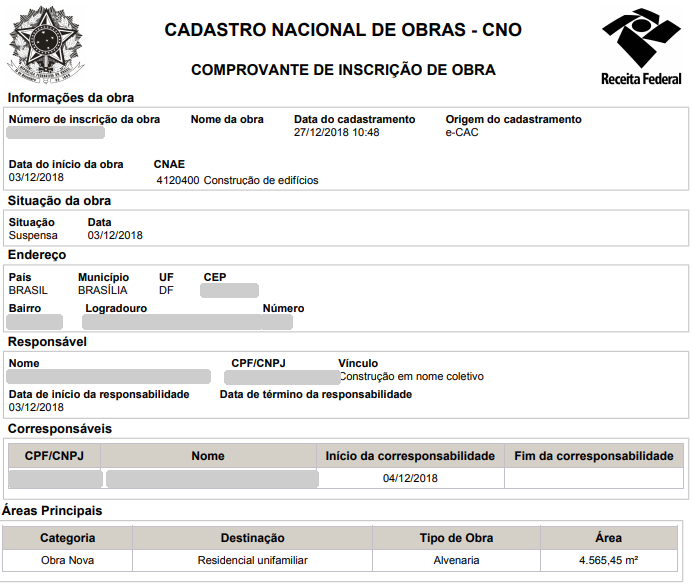
- • Guia (DARF ou GPS) do INSS da obra e comprovante de pagamento
- • Número do CNO ou o comprovante de cadastro da obra
- • Demonstrativo do cálculo do INSS da obra feito pela Receita, se tiver
- • Certidão da obra, se já foi emitida
- • Documento de identidade e CPF
- • Comprovante de endereço
Não envie senhas do gov.br ou do e-CAC.
Perguntas frequentes
Quanto da guia está em discussão?
Salário-educação, INCRA, SENAI, SESI, SEBRAE e GILRAT somam cerca de 24% da guia, pelas alíquotas da Receita, considerando o GILRAT de 3% previsto para a construção de edifícios. O valor exato depende da guia de cada obra.
Qual é o prazo para pedir?
Cinco anos, contados da data do pagamento. Se a guia foi parcelada, o prazo conta de cada parcela.
Preciso pedir primeiro na Receita Federal?
Não. O Código Tributário Nacional (art. 165) dispensa reclamação prévia para pedir de volta o que foi pago indevidamente, e as ações citadas nesta página foram propostas direto na Justiça. Além disso, a própria norma da Receita trata o dono de obra como empresa.
A ação mexe na certidão da obra?
O pedido é só a devolução das parcelas indevidas. O INSS da obra e a certidão já emitida não entram na discussão.
Ainda não paguei a guia. E agora?
A guia pode ser paga normalmente para regularizar a obra. A discussão das parcelas de empresa pode ser feita depois, dentro dos cinco anos.
Preciso morar em Chapecó?
Não. O processo na Justiça Federal é eletrônico.
Há custos no processo?
No Juizado Especial Federal não há custas no primeiro grau. Se houver recurso e ele for perdido, pode haver custas e honorários da parte contrária.
Prefere escrever aqui?
A mensagem vai pelo WhatsApp do escritório.
Quem escreve esta página
Os advogados do Solano & Salles, sociedade registrada na OAB/SC desde 2011 (nº 1866), com sede em Chapecó e atuação em direito tributário e na Justiça Federal em SC, PR e RS.
Esta página tem caráter informativo e não substitui a análise individual do caso, que depende dos documentos da obra e da guia paga. As decisões citadas mostram o entendimento dos tribunais na data da publicação e podem mudar. Nenhum resultado é prometido. Antes de tomar qualquer decisão, consulte um advogado.